




رئيس بنك Saib في حوار لـ«إيجي إن»: خطة للتوسع في تمويل قطاعي الصناعة والعقارات.. وشهادات ادخار جديدة بعائد مرتفع
الخميس، 12 نوفمبر 2026 01:21 م
-
 مشاركة
-

-

-

-

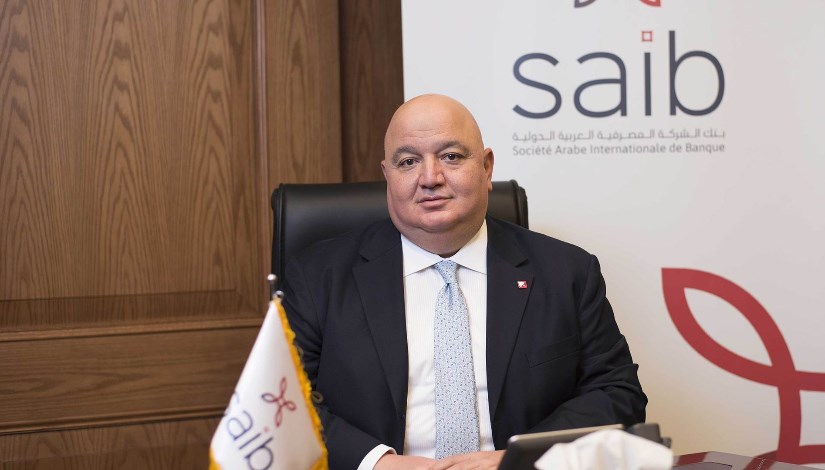
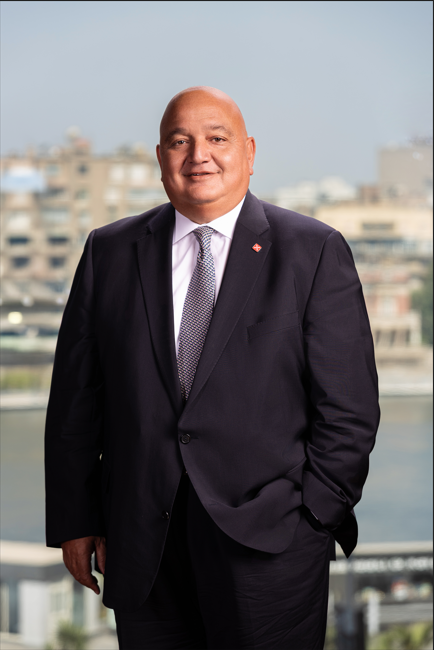
أفضل نجيب رئيس بنك Saib


يواصل بنك الشركة المصرفية العربية الدولية- Saib تنفيذ استراتيجية تستهدف تطوير بنيته التكنولوجية وتعزيز كفاءته التشغيلية، بالتوازي مع تطوير شبكة فروعه وزيادة مساهمته في تمويل القطاعات الاقتصادية المختلفة، في ظل تسارع وتيرة التحول الرقمي داخل القطاع المصرفي المصري، واشتداد المنافسة على تقديم الخدمات المصرفية الرقمية.
وفي حوار خاص لـ«إيجي إن»، كشف أفضل نجيب، رئيس بنك الشركة المصرفية العربية الدولية «Saib»، عن ملامح خطة البنك للاستعانة بتقنيات الذكاء الاصطناعي في عمليات اتخاذ القرار واكتشاف الاحتيال المصرفي، والتعاون مع شركات متخصصة في أتمتة العمليات المصرفية.
كما أوضح نجيب خطط تطوير شبكة الفروع وإعادة تشغيل الفروع المغلقة، ومستهدفات التوسع في تمويل القطاعات الاقتصادية، ورؤية البنك بشأن دخول مجال البنوك الرقمية، بالإضافة إلى استراتيجية جذب مدخرات العملاء وتطوير المنتجات الادخارية.
كيف يستعد بنك saib لمواكبة التطورات التكنولوجية المتسارعة في القطاع المصرفي؟
نعمل على تطوير منظومة العمل المصرفي والاستفادة من أحدث الحلول التكنولوجية، من خلال عقد شراكات مع شركات متخصصة في التكنولوجيا المالية والذكاء الاصطناعي، بما يساعدنا على تحسين جودة الخدمات ورفع كفاءة العمليات داخل البنك.
ونركز على توظيف التكنولوجيا في مختلف الأنشطة المصرفية، وليس فقط الخدمات المقدمة للعملاء، إذ نعمل على تطوير آليات اتخاذ القرار وتحسين كفاءة إدارة العمليات، بما يدعم قدرتنا على المنافسة ويعزز سرعة الاستجابة لمتغيرات السوق واحتياجات العملاء.
كما نعتبر التطوير التكنولوجي أحد المحاور الأساسية لاستراتيجية البنك خلال المرحلة الحالية، خاصة أن المنافسة المصرفية لم تعد تقتصر على تنوع المنتجات والخدمات، وإنما امتدت إلى مدى قدرة المؤسسات على استخدام التكنولوجيا لتقديم خدمات أكثر سرعة وكفاءة وأمانا.
هل بدأ البنك بالفعل استخدام تقنيات الذكاء الاصطناعي في عملياته المصرفية؟
نعم، نتعاون مع شركات خارجية متخصصة، من بينها شركة «Synapse»، للعمل على توظيف الذكاء الاصطناعي في قطاع التجزئة المصرفية، والاستفادة منه في عمليات اتخاذ القرار.
ونستهدف من خلال هذه الشراكات تطوير آليات تحليل البيانات والوصول إلى قرارات أكثر كفاءة ودقة، بما يساعد البنك على فهم احتياجات العملاء بصورة أفضل، وتحسين آليات تقييم العمليات المصرفية، فضلًا عن دعم فرق العمل بالمعلومات اللازمة لاتخاذ القرارات المناسبة.
ونرى أن الذكاء الاصطناعي يمثل أداة مهمة لتطوير الأداء المصرفي، من خلال الاستفادة من حجم البيانات المتاح وتحليلها بصورة أسرع، بما ينعكس على جودة القرارات وكفاءة الخدمات المقدمة للعملاء.
ما دور الذكاء الاصطناعي في مواجهة عمليات الاحتيال المصرفي؟
نعمل كذلك على توظيف تقنيات الذكاء الاصطناعي في اكتشاف عمليات الاحتيال، من خلال تطوير الأنظمة التي تساعد على رصد الأنماط غير الطبيعية في المعاملات المصرفية والتعامل معها بصورة أكثر كفاءة.
وتتيح هذه التقنيات إمكانية تحليل المعاملات واكتشاف السلوكيات التي قد تشير إلى وجود عمليات احتيالية، بما يساعد على سرعة التعامل مع المخاطر المحتملة وتعزيز قدرة البنك على حماية أموال العملاء وبياناتهم.
ويأتي ذلك ضمن توجه البنك للاستفادة من الحلول التكنولوجية الحديثة في تعزيز مستويات الأمان، وحماية المعاملات المصرفية، وتقليل المخاطر المرتبطة بالعمليات الإلكترونية، خاصة مع التوسع المتزايد في استخدام القنوات الرقمية لإجراء المعاملات المالية.
هل يتعاون البنك مع شركات متخصصة لتطوير العمليات التشغيلية وتقليل التكلفة؟
بالفعل، لدينا تعاون مع شركات متخصصة في الحلول الروبوتية وأتمتة العمليات (Robotic Process Automation)، بهدف تطوير الإجراءات التشغيلية وتحسين الأداء الداخلي.
ونستهدف من خلال هذه الحلول رفع الكفاءة التشغيلية وتقليل التكلفة، فضلًا عن تسريع تنفيذ العمليات المصرفية وتقليل الاعتماد على الإجراءات التقليدية، بما يتيح استخدام الموارد بصورة أكثر كفاءة.
كما تساعد أتمتة العمليات على تقليل الوقت المستغرق في إنجاز المهام المتكررة، والحد من التدخل اليدوي في الإجراءات التشغيلية، بما يمنح العاملين فرصة أكبر للتركيز على المهام التي تتطلب خبرات بشرية وتحليلًا متخصصًا، وهو ما يدعم تحسين الإنتاجية بصورة عامة.
_1758_010339.jpg)
هل يدرس بنك saib إطلاق بنك رقمي مستقل خلال الفترة المقبلة؟
نعمل حاليا على تنفيذ مجموعة من مراحل التطوير التكنولوجي والتشغيلي، ونركز في المرحلة الحالية على استكمال هذه الخطوات وتطوير البنية الأساسية للبنك، بما يضمن جاهزية المنظومة المصرفية للتعامل مع التطورات المستقبلية.
أما البنوك الرقمية، فتمثل خطوة مستقبلية ضمن خططنا، ونسعى إلى الوصول إليها بعد الانتهاء من مراحل التطوير الحالية، بما يضمن بناء نموذج مصرفي متكامل يستند إلى بنية تكنولوجية قوية وقدرات تشغيلية قادرة على تقديم الخدمات المصرفية بصورة رقمية متطورة.
ونرى أن الدخول في هذا المجال يحتاج إلى استعداد كامل على مستوى التكنولوجيا والأنظمة التشغيلية وإدارة المخاطر، ولذلك نركز حاليًا على استكمال التطوير الداخلي باعتباره أساسًا لأي خطوات توسعية مستقبلية في مجال الخدمات المصرفية الرقمية.
ما حجم التوسعات المستهدفة في شبكة فروع البنك خلال الفترة المقبلة؟
لدينا خطة للتوسع وتطوير شبكة الفروع، ونستهدف إعادة تجديد ما بين 4 و5 فروع قائمة بالفعل، تمهيدا لإعادة افتتاحها بعد الانتهاء من أعمال التطوير.
وهذه الفروع موجودة بالفعل، لكنها كانت مغلقة، ونعمل على تجديدها وإعادة تشغيلها مرة أخرى، بما يسهم في تحسين انتشار البنك وتطوير مستوى الخدمات المقدمة للعملاء، والاستفادة من المواقع القائمة بدلًا من الاعتماد فقط على إنشاء فروع جديدة.
وتأتي هذه الخطوة ضمن خطة البنك لتطوير شبكة انتشاره الجغرافي، وتحسين كفاءة الفروع القائمة، وتوفير بيئة مصرفية أكثر تطورًا تلبي احتياجات العملاء، سواء من حيث جودة الخدمة أو سهولة الوصول إلى المنتجات المصرفية المختلفة.
هل تقتصر خطة البنك على إعادة افتتاح الفروع أم تشمل التوسع في مناطق جديدة؟
نركز في المرحلة الحالية على تطوير الفروع القائمة وإعادة تشغيل الفروع التي يجري تجديدها، إلى جانب العمل على تطوير مختلف قطاعات البنك وتعزيز قدراتها التشغيلية والتمويلية.
ونستهدف تحقيق الاستفادة القصوى من شبكة الفروع الحالية، ورفع كفاءتها بما يتناسب مع استراتيجية البنك خلال المرحلة المقبلة، بالتوازي مع تطوير الخدمات الرقمية التي تتيح للعملاء إجراء عدد أكبر من معاملاتهم دون الحاجة إلى زيارة الفروع.
ما القطاعات الاقتصادية التي تستحوذ على النصيب الأكبر من اهتمام البنك في التمويل؟
تضم محفظة البنك التمويلية عدد من القطاعات الاقتصادية المهمة، ويأتي في مقدمتها القطاعين العقاري والصناعي، إلى جانب مختلف القطاعات التي تعمل البنوك على تمويلها، وفقًا لاحتياجات العملاء والفرص المتاحة بالسوق.
ونحرص على تنويع التمويلات وعدم التركيز على قطاع واحد، بما يحقق التوازن في المحفظة الائتمانية ويدعم الأنشطة الاقتصادية المختلفة، خاصة القطاعات الإنتاجية التي تسهم في زيادة معدلات النمو وتوفير فرص العمل.
كما نراعي عند توجيه التمويلات طبيعة كل قطاع واحتياجات الشركات العاملة به، إلى جانب دراسة الجدارة الائتمانية والفرص الاستثمارية المتاحة، بما يحقق التوازن بين دعم النشاط الاقتصادي والحفاظ على جودة المحفظة التمويلية.

ما خطط البنك لزيادة التمويلات الموجهة للقطاع الصناعي؟
يمثل القطاع الصناعي أحد القطاعات الرئيسية التي نهتم بتمويلها، نظرًا لدوره في دعم الإنتاج المحلي وزيادة الاستثمارات وتوفير فرص العمل، ونعمل على دراسة الاحتياجات التمويلية للشركات والمصانع وتوفير الحلول المصرفية المناسبة لها.
ونحرص على دعم الشركات الصناعية من خلال إتاحة التمويلات التي تساعدها على تلبية احتياجاتها التشغيلية والتوسعية، سواء فيما يتعلق بتمويل رأس المال العامل أو تمويل الاستثمارات الجديدة، وفقًا لطبيعة نشاط كل شركة واحتياجاتها التمويلية.
كما يمثل تمويل الصناعة أحد المحاور المهمة لدعم الاقتصاد، خاصة في ظل أهمية زيادة الطاقة الإنتاجية وتعزيز قدرة الشركات المحلية على التوسع والمنافسة، وهو ما يجعل القطاع الصناعي ضمن القطاعات ذات الأولوية في توجهات البنك التمويلية.
ما أبرز أولويات بنك saib خلال المرحلة المقبلة؟
نركز على عدة محاور رئيسية، في مقدمتها التطوير التكنولوجي، والاستثمار في الذكاء الاصطناعي، وتعزيز الأمن السيبراني، ورفع الكفاءة التشغيلية، إلى جانب تطوير شبكة الفروع والتوسع في تمويل القطاعات الاقتصادية المختلفة.
ونسعى إلى تحقيق التكامل بين التطوير التكنولوجي والتوسع في النشاط المصرفي، بحيث تنعكس الاستثمارات التي ينفذها البنك في التكنولوجيا على جودة الخدمات المقدمة للعملاء، وسرعة إنجاز المعاملات، وتحسين كفاءة إدارة الموارد والعمليات الداخلية.
كما نولي اهتماما بتنويع محفظة التمويلات وتطوير المنتجات المصرفية والادخارية، بما يتماشى مع احتياجات السوق والتغيرات الاقتصادية، ويعزز قدرة البنك على تحقيق نمو متوازن خلال الفترة المقبلة.
طرح البنك مؤخرا شهادات ادخارية بعوائد تنافسية، ورفع العائد على بعض الشهادات القائمة، فما استراتيجية البنك في جذب مدخرات العملاء خلال الفترة المقبلة؟
نعمل باستمرار على تطوير المنتجات الادخارية بما يتناسب مع تطورات السوق واحتياجات العملاء، سواء الذين يفضلون الحصول على عائد دوري منتظم أو الباحثين عن منتجات ذات عائد متغير يرتبط بتحركات أسعار الفائدة، بما يمنح العملاء مرونة أكبر في اختيار الوعاء الادخاري المناسب لهم.
وقمنا بطرح شهادة Excellence Variable CD الثلاثية ذات العائد المتغير، بسعر سنوي يبلغ 21% بدورية صرف شهرية، و20.75% بدورية صرف يومية، بالإضافة إلى رفع عائد شهادة Prime الثلاثية المتغيرة بنسبة 1%، ليصل إلى 20.50% بدورية صرف شهرية، و20% بدورية صرف يومية، بحد أدنى للشراء 1000 جنيه.
ويأتي تطوير هذه المنتجات في إطار حرص البنك على تعزيز قدرته التنافسية في سوق الأوعية الادخارية، وتوفير حلول متنوعة تساعد العملاء على إدارة مدخراتهم والاستفادة من العوائد المتاحة، مع مواكبة المتغيرات التي تشهدها أسعار الفائدة في السوق المصرفية.
اقرأ أيضًا:
بنك saib يحقق إجمالى إيرادات بـ20 مليار جنيه خلال 9 أشهر
بنك saib يوقع اتفاقية مع «بى.إم.بى» لتطبيق حلول الأتمتة الذكية وتعزيز الكفاءة
تفاصيل وشروط شهادة Excellence Variable CD بأعلى فائدة 21%
أعلى فائدة في مصر.. بنك saib يطرح شهادة ادخار بعائد سنوي 21% شهريا
بنك saib يرفع العائد السنوي على شهادة Prime لـ20.50% شهريا و20% يوميا
Short Url

بنك saib يحقق إجمالى إيرادات بـ20 مليار جنيه خلال 9 أشهر
12 نوفمبر 2026 10:58 ص
بنك saib يوقع اتفاقية مع «بى.إم.بى» لتطبيق حلول الأتمتة الذكية وتعزيز الكفاءة
10 نوفمبر 2026 07:57 م

أعلى فائدة في مصر.. بنك saib يطرح شهادة ادخار بعائد سنوي 21% شهريا
08 نوفمبر 2026 08:51 م

بنك saib يرفع العائد السنوي على شهادة Prime لـ20.50% شهريا و20% يوميا
08 نوفمبر 2026 08:13 م
بنك Saib يشارك في فعاليات شهر التوعية بسرطان الثدي
27 أكتوبر 2026 03:56 م
بنك saib راعيًا لمباراة الأهلي وكيتارا الأوغندي اليوم الأحد
25 أكتوبر 2026 02:00 م
«الصناعة» تفتتح مركزًا تكنولوجيًا جديدًا بالغردقة لدعم التدريب المهني للشباب
12 نوفمبر 2026 12:58 م
تطور قضائي جديد في دعوى «بلدنا القطرية» ضد «جهينة» (تفاصيل)
12 نوفمبر 2026 11:07 ص

65.4 مليون جنيه أرباح «طاقة عربية» خلال أول 9 أشهر من 2026
12 نوفمبر 2026 10:56 ص

أكثر الكلمات انتشاراً